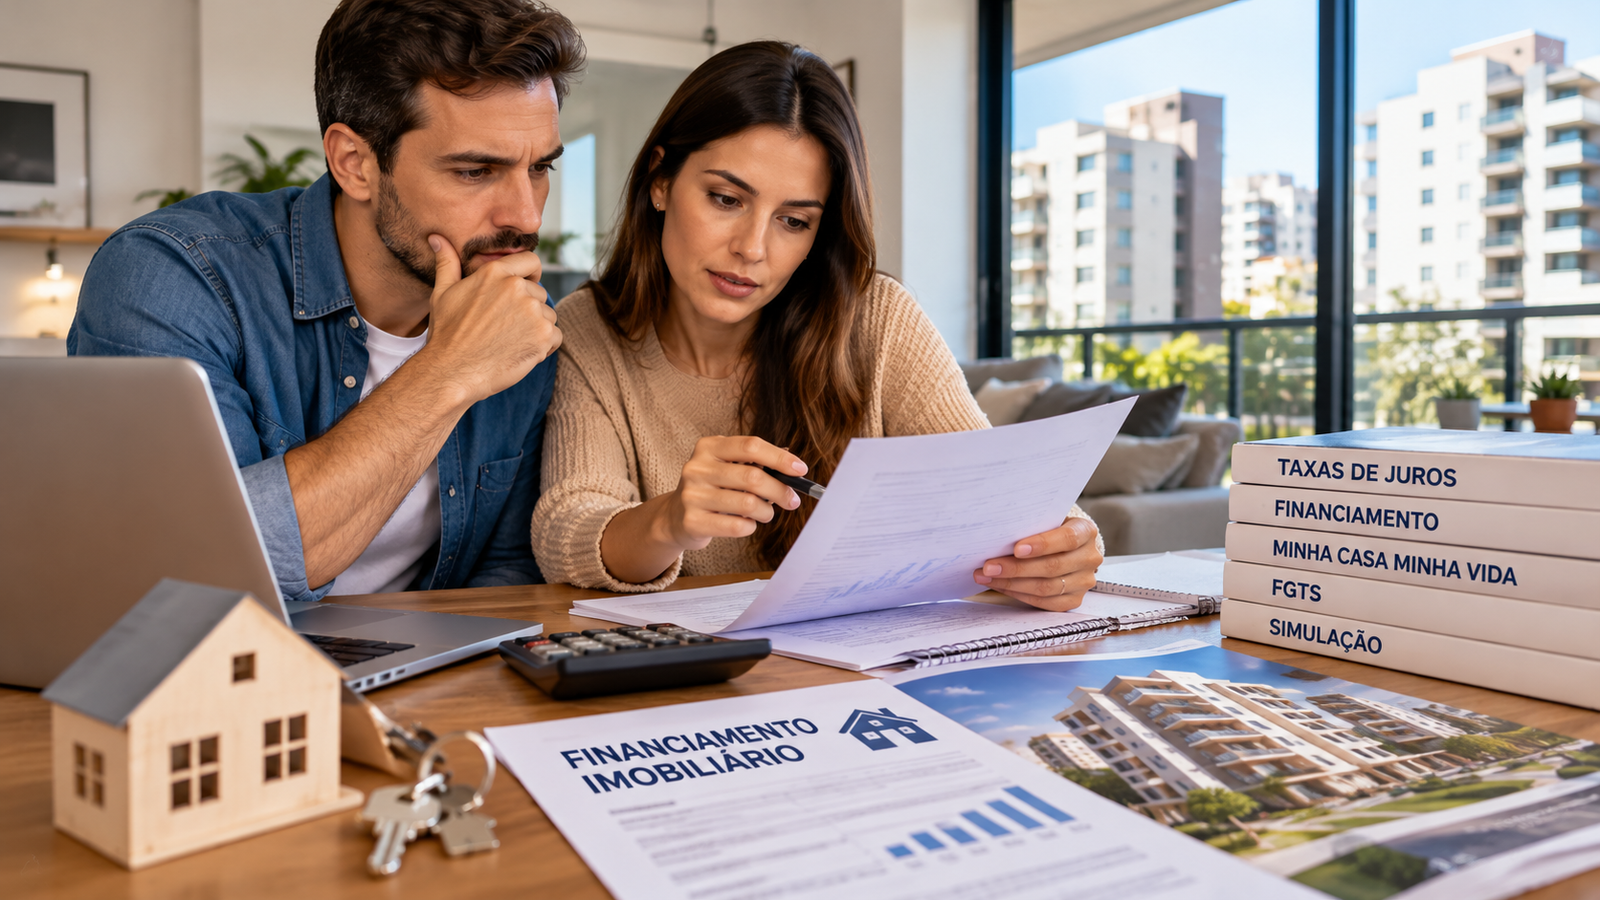
Financiar um imóvel exige atenção não apenas ao valor da entrada e das parcelas, mas principalmente à taxa de juros contratada. Em outubro de 2026, as taxas mínimas anunciadas pelos principais bancos para o financiamento imobiliário tradicional permanecem acima de 10% ao ano, além da Taxa Referencial (TR). Os dados são de levantamento mensal da MySide.
Entre as instituições analisadas, a Caixa Econômica Federal apresenta uma das menores taxas, a partir de 10,26% ao ano + TR. Na sequência aparecem Banco do Brasil, com 11,60% ao ano + TR; Santander, com 11,69%; Bradesco, com 11,45%; e Itaú, com 11,99%.
Taxa pode mudar conforme o perfil do comprador
Os percentuais divulgados pelos bancos são taxas mínimas. A condição efetivamente oferecida ao consumidor pode variar de acordo com fatores como renda, relacionamento com a instituição financeira, perfil de crédito, prazo do financiamento e características do imóvel.
Por isso, comparar propostas de diferentes bancos antes de assinar o contrato pode representar uma diferença significativa no custo total da aquisição.
Minha Casa, Minha Vida oferece juros menores
Para quem se enquadra no Minha Casa, Minha Vida, as condições podem ser mais favoráveis. Nas faixas de menor renda, as taxas podem começar em aproximadamente 4% ao ano.
Já a Faixa 4, voltada para famílias com renda de até R$ 13 mil, permite financiar imóveis de até R$ 600 mil, com juros a partir de aproximadamente 10% ao ano e prazo de até 420 meses.
Isso torna o programa uma alternativa importante também para famílias de classe média que não têm acesso às condições subsidiadas das faixas de menor renda.
Pró-cotista pode reduzir o custo do financiamento
Outra possibilidade para quem possui saldo no FGTS é a linha Pró-Cotista. Segundo o levantamento, as taxas chegam a 9,01% ao ano + TR na Caixa e 9% ao ano + TR no Banco do Brasil.
O FGTS também pode ser utilizado, dentro das regras da modalidade, para compor a entrada ou amortizar o saldo devedor.
Comparação é fundamental
Com os juros ainda elevados, a escolha da instituição financeira pode ter impacto importante no valor final pago pelo imóvel. Além da taxa nominal, o comprador deve analisar o Custo Efetivo Total (CET), que considera juros, seguros, tarifas e demais encargos da operação.
Para quem está planejando comprar um imóvel, fazer simulações em diferentes bancos antes de fechar negócio pode ser uma das formas mais eficientes de reduzir o custo do financiamento.